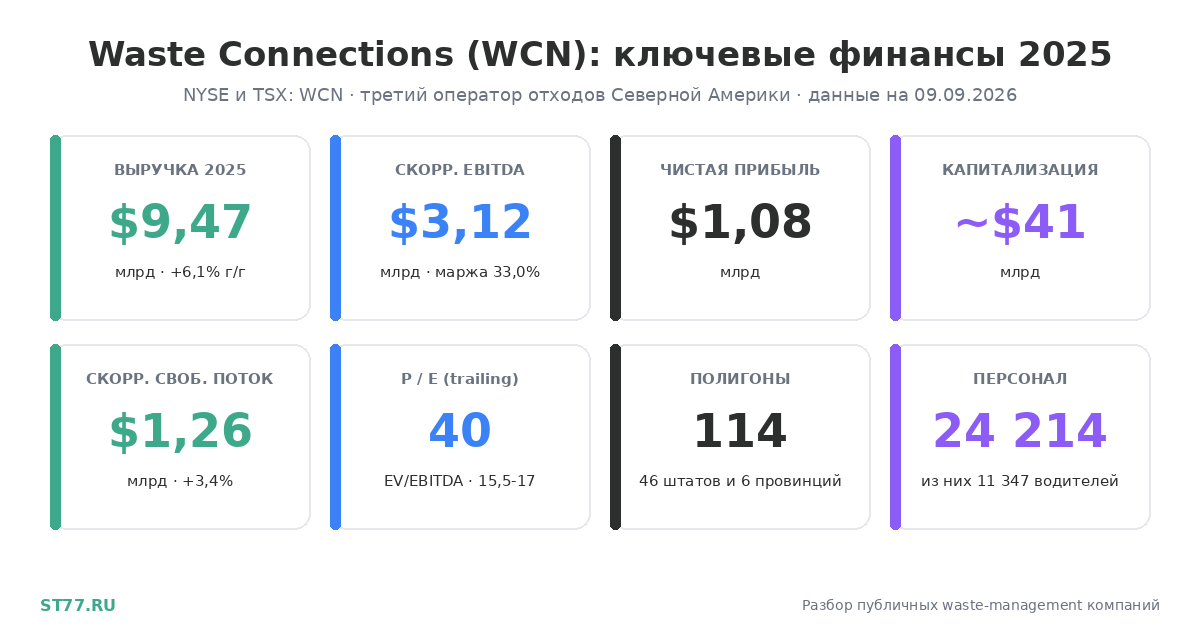
Waste Connections, Inc. (NYSE и TSX: WCN) — третий по величине оператор твёрдых коммунальных отходов в Северной Америке после WM и Republic Services. Компания интересна не масштабом: по выручке она уступает лидеру отрасли почти втрое. Интересна она тем, что десятилетиями делает ровно противоположное тому, что делают конкуренты, — сознательно не идёт в крупные агломерации, а закрепляется во вторичных и сельских рынках, где конкурента может не быть вовсе. Результат этой стратегии виден в отчётности: по итогам 2025 года скорректированная маржа EBITDA у Waste Connections составила 33,0% — выше, чем у обоих более крупных конкурентов. Ещё одна особенность — двойная природа компании: она зарегистрирована по законам провинции Онтарио в Канаде, торгуется сразу на двух биржах и при этом отчитывается в долларах США по американским стандартам. Данные в разборе актуальны на 9 сентября 2026 года; финансовые показатели — по форме 10-K за 2025 год (подана 12 февраля 2026 года) и пресс-релизам компании за 2026 год. Отчётная валюта — доллары США.
История и становление
Компания основана в 1997 году в Калифорнии группой менеджеров во главе с Рональдом Миттельштадтом. Стартовая идея была не в технологиях и не в масштабе, а в выборе географии: покупать небольших региональных перевозчиков там, где крупные федеральные игроки не считают рынок достаточно ёмким. В мае 1998 года Waste Connections вышла на биржу, и дальше почти вся её история — это история последовательных поглощений: к 2011 году компания работала в 32 штатах, а в конце 2011 года головной офис переехал из Фолсома (Калифорния) в Вудлендс (Техас).
Первый переломный момент — 2012 год и покупка техасской R360 Environmental Solutions, специализировавшейся на отходах нефтегазодобычи. Так у компании появился сегмент E&P, которого нет у чисто муниципальных операторов и который до сих пор отличает её финансовый профиль от конкурентов.
Второй перелом — 1 июня 2016 года, объединение с канадской Progressive Waste Solutions Ltd. Юридически всё было устроено наоборот по отношению к тому, как выглядело со стороны: выжившей структурой стала канадская Progressive, сменившая название на Waste Connections, Inc., а прежняя американская Waste Connections вошла в неё дочерней компанией. Акции старой Waste Connections перестали торговаться на NYSE по закрытии 31 мая 2016 года и были делистингованы, а объединённая компания с 1 июня 2016 года торгуется под тикером WCN одновременно на Нью-Йоркской и Торонтской биржах. Формально это была смена налоговой прописки на канадскую; фактически — удвоение бизнеса: проформа выручки объединённой компании составляла около $4,1 млрд.
Третий сюжет — смена руководства. Рональд Миттельштадт отошёл от оперативного управления в 2019 году, компанию возглавил Уортинг Джекман, а в апреле 2023 года Миттельштадт вернулся на пост президента и CEO. Возвращение основателя совпало с началом системной работы над операционными издержками и текучестью персонала, о которой ниже.
Бизнес-модель: вторичные рынки вместо мегаполисов
Waste Connections описывает свою операционную стратегию в годовом отчёте прямым текстом: компания целится в рынки, где может работать эффективно, «включая вторичные и сельские», и где присутствие можно закрепить эксклюзивными контрактами, вертикальной интеграцией или удачным расположением объектов захоронения. Логика простая. В крупном городе за каждого клиента конкурируют пять операторов, и цена определяется торгом. В городе на 40 тысяч жителей контракт на вывоз обычно один, он выдаётся на семь и более лет, а перебивать его некому — ближайший полигон конкурента в двух часах езды, и экономика подвоза не сходится.
Юридически эксклюзивность оформляется тремя способами: правительственные сертификаты (G Certificates — инструмент штата Вашингтон, дающий бессрочное исключительное право обслуживать территорию по установленным тарифам), эксклюзивные франшизные соглашения (типовой срок — от семи лет с правом преимущественного продления) и эксклюзивные муниципальные контракты (короче и уже по объёму услуг, обычно с перебидом в конце срока). Там, где эксклюзива нет, компания работает по обычным абонентским договорам.
Вторая опора модели — децентрализация. Компания управляет бизнесом через шесть географических операционных сегментов, а решения принимаются на уровне районного менеджера. Сама компания считает это конкурентным преимуществом именно из-за сельского характера своих рынков: низкие накладные расходы позволяют работать в небольших общинах, которые крупным конкурентам неинтересны, и делают Waste Connections удобным покупателем для семейных перевозчиков.
Третья опора — вертикальная интеграция: собственный полигон в конце цепочки превращает плату за вывоз и плату за захоронение в одну маржу, а перегрузочные станции позволяют «интернализировать» поток — везти отходы на свой объект, а не на чужой. Это принцип вертикально интегрированной модели Waste Management, применённый к рынкам на порядок меньшего размера.
По линиям бизнеса выручка 2025 года распределилась так: сбор отходов — $6,75 млрд (коммерческий сегмент $2,94 млрд, жилой $2,36 млрд, промышленный и строительный ролл-офф $1,44 млрд), захоронение — $1,54 млрд, перегрузка — $1,46 млрд, E&P — $0,69 млрд, переработка вторсырья — $0,24 млрд, интермодальные перевозки и прочее — $0,18 млрд; внутригрупповые обороты вычитаются на $1,39 млрд. Ни один клиент или контракт не давал более 10% консолидированной выручки.
Финансовые показатели (2023–2025)
Ниже — динамика по данным формы 10-K за 2025 год и пресс-релизов компании. Скорректированная EBITDA приведена в определении самой Waste Connections; все суммы — в долларах США.
| Показатель | 2023 | 2024 | 2025 |
|---|---|---|---|
| Выручка, $ млрд | 8,022 | 8,920 | 9,467 |
| Скорректированная EBITDA, $ млрд | 2,523 | 2,902 | 3,125 |
| Маржа скорр. EBITDA | 31,5% | 32,5% | 33,0% |
| Чистая прибыль, $ млн | 762,8 | 617,6 | 1076,6 |
| Скорр. чистая прибыль, $ млрд | 1,081 | 1,239 | 1,328 |
| Операционный денежный поток, $ млрд | 2,127 | 2,229 | 2,414 |
| Капитальные затраты, $ млрд | 0,934 | 1,056 | 1,179 |
| Скорр. свободный денежный поток, $ млрд | 1,224 | 1,218 | 1,259 |
| Дивиденды на акцию, $ | 1,05 | 1,17 | 1,295 |
Провал чистой прибыли в 2024 году — не операционный: он объясняется списаниями по полигону Chiquita Canyon в Калифорнии (корректировка обязательств по закрытию и рекультивации на $480,8 млн плюс обесценение на $116,1 млн). Скорректированные показатели за тот же год выросли.
Главный тезис разбора подтверждается именно этой таблицей: маржа растёт третий год подряд и в 2025-м достигла 33,0%. Для сравнения, по итогам того же 2025 года у Republic Services скорректированная маржа EBITDA составила 32,0% при выручке $16,59 млрд, а у WM скорректированная операционная маржа EBITDA впервые превысила 30% и составила 30,1% при выручке $25,20 млрд. То есть самый маленький из трёх игроков зарабатывает с доллара выручки больше всех — ровно потому, что работает там, где не нужно бороться за цену.
Драйвер 2025 года — цена, а не объём. Ценовой рост в сегменте твёрдых отходов составил 6,4% (базовый прайсинг +6,5%), тогда как объёмы снизились на 2,8%: компания сознательно отказывалась от низкокачественной выручки, в том числе не продлевала часть контрактов на вывоз бытовых отходов. Приобретения, закрытые в 2024 году и позже, добавили к выручке 2025 года $387,9 млн.
По мультипликаторам на 8 сентября 2026 года: акция стоила около $163, рыночная капитализация — примерно $41 млрд, стоимость предприятия с учётом чистого долга — около $50 млрд. Мультипликатор EV/EBITDA составляет порядка 17, если считать по стандартной EBITDA за последние 12 месяцев, и около 15,5 — если по скорректированной в определении самой компании. Коэффициент P/E (trailing) — около 40. Это заметно дороже WM и Republic Services по прибыли: рынок платит премию за предсказуемость и маржу. Долговая нагрузка на конец 2025 года — $8,81 млрд долгосрочного долга; за год компания выплатила $333,8 млн дивидендами и впервые за несколько лет провела обратный выкуп акций на $505,5 млн, вернув акционерам рекордные $839,3 млн.
За первое полугодие 2026 года выручка составила $4,932 млрд (+6,4%), скорректированная EBITDA — $1,610 млрд, чистая прибыль — $515,7 млн. После публикации отчёта за второй квартал 22 июля 2026 года компания повысила годовой ориентир: выручка $10,02–10,05 млрд, скорректированная EBITDA $3,33–3,34 млрд, скорректированный свободный денежный поток $1,40–1,45 млрд.
Операционные показатели
Данные приведены по состоянию на 31 декабря 2025 года из формы 10-K.
| Показатель | Значение |
|---|---|
| География | 46 штатов США и 6 провинций Канады |
| Полигоны, всего | 114 (77 для ТКО, 20 для отходов нефтегазодобычи, 17 для строительных и промышленных) |
| Захоронено на полигонах за 2025 год | 52,58 млн тонн (2024 год — 52,84 млн тонн) |
| Средний остаточный срок полигонов | около 31 года по разрешённой ёмкости; около 34 лет с учётом вероятных расширений |
| Подразделения сбора отходов | 371 |
| Перегрузочные станции | 164 собственных и 60 в управлении |
| Объекты переработки вторсырья | 90 |
| Объекты сегмента E&P | 88 нагнетательных скважин и 36 установок переработки и нефтеотдачи |
| Системы сбора свалочного газа | на 61 полигоне: 15 проектов генерации электроэнергии, 17 — производства трубопроводного газа |
| Персонал | 24 214 человек, в том числе 11 347 водителей и 2 020 механиков |
MRF (materials recovery facility) — объект сортировки и подготовки вторсырья к продаже. Интернализация — направление собранных отходов на собственный объект захоронения вместо стороннего.
Отдельная точка роста — свалочный газ. Метан, выделяющийся при разложении отходов, компания собирает на 61 полигоне: часть идёт на выработку электроэнергии для коммунальных сетей, часть очищается до трубопроводного качества и продаётся газовым компаниям. В разработке более десятка новых проектов возобновляемого природного газа (RNG).
Стратегия роста: M&A и ставка на нефтегазовые отходы
Поглощения для Waste Connections — не эпизод, а способ существования. Компания покупает по полтора-два десятка небольших региональных операторов в год и интегрирует их в существующие маршруты, где предельные издержки на дополнительного клиента минимальны.
| Год | Сделок закрыто | Совокупное вознаграждение, $ млн | Годовая выручка приобретённого, $ млн |
|---|---|---|---|
| 2023 | 13 | 766,2 | около 215 |
| 2024 | 24 | 2 227,5 | около 750 |
| 2025 | 19 | 966,8 | около 330 |
| 1-е полугодие 2026 | 8 | 313,1 | более 100 |
Количество сделок — по примечанию «Приобретения» к отчётности (солид-вейст и E&P суммарно). Данные за 1-е полугодие 2026 года — по форме 10-Q за второй квартал 2026 года; годовой итог появится только в отчёте за 2026 год.
Рекордным был 2024 год, и его сделал один актив: 1 февраля 2024 года компания закрыла покупку 30 объектов переработки и захоронения отходов нефтегазодобычи в Западной Канаде у Secure Energy Services за 1,075 млрд канадских долларов. Продавец расставался с активами не по своей воле — это была принудительная продажа по требованию канадского антимонопольного регулятора. Для Waste Connections сделка стала точкой перелома в сегменте E&P: выручка сегмента выросла с $232,2 млн в 2023 году до $521,5 млн в 2024-м и $688,8 млн в 2025-м. Во втором квартале 2026 года сегмент дал $200,9 млн.
Отходы нефтегазодобычи — это буровые растворы и шлам, жидкости гидроразрыва, попутная вода, загрязнённые грунты при рекультивации площадок. Спрос на такие услуги зависит от буровой активности, а она — от цен на нефть и газ. Отсюда принципиальное отличие от муниципальных операторов: около 7% выручки привязано к сырьевому циклу, тогда как остальные 93% почти не зависят от конъюнктуры. В хороший год сегмент разгоняет рост, в плохой тянет вниз, и в отличие от Veolia с её диверсификацией через воду и энергетику, второго стабилизирующего контура здесь нет.
Отдельного упоминания заслуживает исключение из стратегии вторичных рынков — Нью-Йорк. С покупки Royal Waste Services в сентябре 2024 года компания последовательно скупала перевозчиков и перегрузочные станции в городе. Противоречия со стратегией здесь меньше, чем кажется: Нью-Йорк перевёл коммерческий вывоз отходов на систему эксклюзивных зон, и по экономике это тот же франшизный рынок, только очень плотный. После сделок компания упёрлась в городской лимит в 15 зон.
Экологическая программа компании — набор долгосрочных целей с бюджетом в $500 млн: снижение выбросов и углеродной интенсивности, расширение мощностей переработки, полезное использование свалочного газа, очистка фильтрата на полигонах, безопасность и вовлечённость персонала. Прогресс по ним включён в вознаграждение менеджмента.
Культура и текучесть персонала как фактор маржи
Это редкий случай, когда компания открыто называет кадровую работу источником финансового результата — и подкрепляет утверждение цифрами. В 2025 году добровольная текучесть персонала снизилась на 17% к предыдущему году, а накопленное сокращение с 2022 года превысило 50%. Частота происшествий по безопасности за 2025 год упала на 13% и достигла рекордно низкого уровня, и компания вышла на собственную цель — улучшение показателя на 25% относительно уровня 2018 года. Участие в опросе вовлечённости составило 95%, средний балл — 8,6.
Экономический смысл прямой. Водитель мусоровоза — самая дорогая и дефицитная позиция в отрасли: из 24 214 сотрудников компании 11 347 приходится именно на водителей. Каждое увольнение — это расходы на подбор, обучение и период пониженной производительности, а неопытный водитель означает больше аварий, повреждений техники и более высокие страховые издержки. Менеджмент связывает рост маржи третий год подряд именно с этим эффектом, а показатели удержания включены в компенсационные планы руководителей. Около 16% персонала работает по коллективным договорам, преимущественно с профсоюзом Teamsters.
Регуляторный контекст
Waste Connections работает в двух юрисдикциях сразу, и регулирование в них устроено по-разному. В США основу составляют федеральные акты: Resource Conservation and Recovery Act (RCRA) — правила обращения с отходами и требования к конструкции полигонов, Clean Air Act — выбросы и сбор свалочного газа, Clean Water Act — сбросы с объектов захоронения и перегрузочных станций. Значительная часть надзора делегирована штатам и локальным округам качества воздуха, и именно на этом уровне возникают самые чувствительные для компании ситуации.
В Канаде федерального аналога RCRA нет: обращение с отходами регулируется провинциями, каждая выдаёт собственные разрешения на полигоны и перегрузочные станции. Для компании с активами в шести провинциях это шесть отдельных наборов требований.
Юридическая прописка в Онтарио не отменяет американской отчётности: компания подаёт в SEC формы 10-K и 10-Q и консолидируется в долларах США. Для инвестора это означает привычную американскую раскрытость при канадском налоговом резидентстве.
Риски и вызовы
Первый и самый наглядный риск — регуляторный, и у него есть имя: полигон Chiquita Canyon в Калифорнии. С мая 2023 года дочерняя компания CCL получила около 410 уведомлений о нарушениях правила 402 окружного управления качества воздуха Южного побережья по жалобам на запахи; привлечённые эксперты связали их с так называемым событием повышенной температуры (elevated temperature landfill event) в закрытой, неактивной части полигона. Параллельно не была одобрена модификация разрешения на землепользование, из-за чего с 1 января 2025 года разрешённый годовой тоннаж полигона падал примерно вдвое. В итоге компания сочла дальнейшую эксплуатацию экономически нецелесообразной и прекратила приём отходов с 31 декабря 2024 года, отразив в отчётности почти $600 млн списаний и корректировок обязательств. Судебные разбирательства с округом Лос-Анджелес продолжались и в 2026 году. Это показательный пример того, как один объект способен обнулить прибыль квартала у оператора с миллиардной EBITDA.
Второй риск — объёмы. Рост выручки третий год держится на цене: в 2025 году прайсинг дал плюс 6,4%, а объёмы минус 2,8%; в первом полугодии 2026-го картина повторилась — доходность выросла на 4,6%, объёмы снизились на 1,7%. Часть падения компания создаёт сама, отказываясь от невыгодных контрактов, но ценовая модель имеет предел: муниципальные заказчики и коммерческие клиенты не готовы принимать рост тарифов бесконечно.
Третий — сырьевой цикл в сегменте E&P и волатильность цен на вторсырьё: выручка от переработки в 2025 году составила всего $240 млн, но именно она сильнее всего колеблется вслед за мировыми ценами на макулатуру и пластик.
Четвёртый — конкуренция за объекты покупки. Модель роста требует постоянного потока сделок, а за тех же независимых перевозчиков борются WM, Republic Services и GFL; компания прямо предупреждает в отчёте, что дальнейшие приобретения могут стать невыгодными при росте цен на активы.
Пятый — стоимость труда и капитала: дефицит водителей, удорожание техники и требования к строительству новых карт полигонов давят на затраты. Капитальные расходы выросли с $0,93 млрд в 2023 году до $1,18 млрд в 2025-м, ориентир на 2026 год — около $1,25 млрд.
Вывод
Waste Connections — редкий в отрасли пример компании, которая выигрывает не размером, а выбором поля. Отказ от конкуренции в мегаполисах, ставка на эксклюзивные контракты в небольших городах и на удачно расположенные полигоны дают ей лучшую в североамериканской «большой тройке» маржу — 33,0% скорректированной EBITDA по итогам 2025 года при выручке $9,47 млрд. Это структурное, а не разовое преимущество: оно воспроизводится каждый раз, когда компания покупает очередного семейного перевозчика и подключает его к своим маршрутам.
Ограничения той же модели тоже структурны. Вторичных рынков конечное число, и по мере их выбирания источником роста остаются либо цена, либо всё более дорогие сделки, либо выход туда, где эксклюзив всё-таки существует, — как это произошло с зональной системой Нью-Йорка. Объёмы снижаются третий год подряд, и рынок это видит: премия в оценке держится на доверии к марже, а не к росту.
Куда движется компания, читается из капитальных планов: возобновляемый природный газ на собственных полигонах, консолидация сегмента отходов нефтегазодобычи после канадской сделки и темп поглощений выше среднего — так менеджмент характеризовал 2026 год. При ориентире на выручку $10,02–10,05 млрд Waste Connections впервые перешагнёт рубеж в $10 млрд, оставаясь втрое меньше лидера отрасли — и прибыльнее его по марже.
FAQ
Сколько зарабатывает Waste Connections?
Выручка за 2025 финансовый год — $9,467 млрд, скорректированная EBITDA — $3,125 млрд (маржа 33,0%), чистая прибыль — $1,077 млрд. Ориентир компании на 2026 год, повышенный после отчёта за второй квартал, — выручка $10,02–10,05 млрд.
Кому принадлежит Waste Connections?
Это публичная компания с распылённой структурой владения: её акции свободно торгуются на Нью-Йоркской и Торонтской фондовых биржах под тикером WCN. На 31 декабря 2025 года в обращении находилось около 255,6 млн акций. Контролирующего акционера нет; основной объём бумаг держат институциональные инвесторы.
Какая у Waste Connections капитализация?
На 8 сентября 2026 года — около $41 млрд при цене акции порядка $163. Стоимость предприятия с учётом чистого долга — около $50 млрд, EV/EBITDA — от 15,5 до 17 в зависимости от того, берётся скорректированная EBITDA компании или стандартная, P/E (trailing) — около 40. Биржевые показатели меняются ежедневно, сверяйте их на дату сделки.
Waste Connections — американская или канадская компания?
Юридически канадская: Waste Connections, Inc. зарегистрирована по законам провинции Онтарио, а объединённые корпоративные и региональные офисы находятся в Вудбридже (Онтарио). При этом административный офис расположен в Вудлендсе (Техас), отчётность ведётся в долларах США и подаётся в SEC по формам 10-K и 10-Q, а основная часть операций приходится на 46 штатов США против 6 канадских провинций.
Работает ли Waste Connections в России?
Нет. Все операции компании сосредоточены в США и Канаде, представительств или активов в России и других странах у неё нет. Российских операторов рынка мы разбираем отдельно — например, в разборе компании «Ситиматик».
Чем Waste Connections отличается от Waste Management и Republic Services?
Тремя вещами. Географией: конкуренты держат крупные агломерации, Waste Connections — вторичные и сельские рынки с эксклюзивными контрактами. Маржой: 33,0% скорректированной EBITDA за 2025 год против 32,0% у Republic Services и 30,1% скорректированной операционной маржи EBITDA у WM. И наличием сегмента отходов нефтегазодобычи, который даёт около 7% выручки и привязывает часть бизнеса к сырьевому циклу.
Источники
Форма 10-K Waste Connections, Inc. за 2025 финансовый год (подана в SEC 12 февраля 2026 года). Пресс-релиз о результатах четвёртого квартала и 2025 года и прогнозе на 2026 год от 11 февраля 2026 года. Пресс-релиз о результатах второго квартала 2026 года и повышении годового прогноза от 22 июля 2026 года и форма 10-Q за второй квартал 2026 года. Пресс-релизы о результатах четвёртого квартала и полного года от 12 февраля 2025 года (за 2024 год) и от 13 февраля 2024 года (за 2023 год). Сообщение о завершении объединения с Progressive Waste Solutions Ltd. от 1 июня 2016 года. Сообщение о назначении Рональда Дж. Миттельштадта президентом и CEO от 24 апреля 2023 года. Сообщение о закрытии сделки по приобретению активов Secure Energy Services в Западной Канаде от 1 февраля 2024 года. Пресс-релиз WM о результатах 2025 года от 28 января 2026 года и пресс-релиз Republic Services о результатах 2025 года от 17 февраля 2026 года — для сопоставления маржи. Биржевые показатели — по данным GuruFocus и CompaniesMarketCap на 8–9 сентября 2026 года.
CTA
Если рынок отходов вас интересует не только как отраслевой сюжет, начните с базовой статьи об обращении с отходами производства и подберите код отхода в справочнике ФККО. Вывоз и утилизацию промышленных отходов в Москве и области мы выполняем по действующей лицензии.