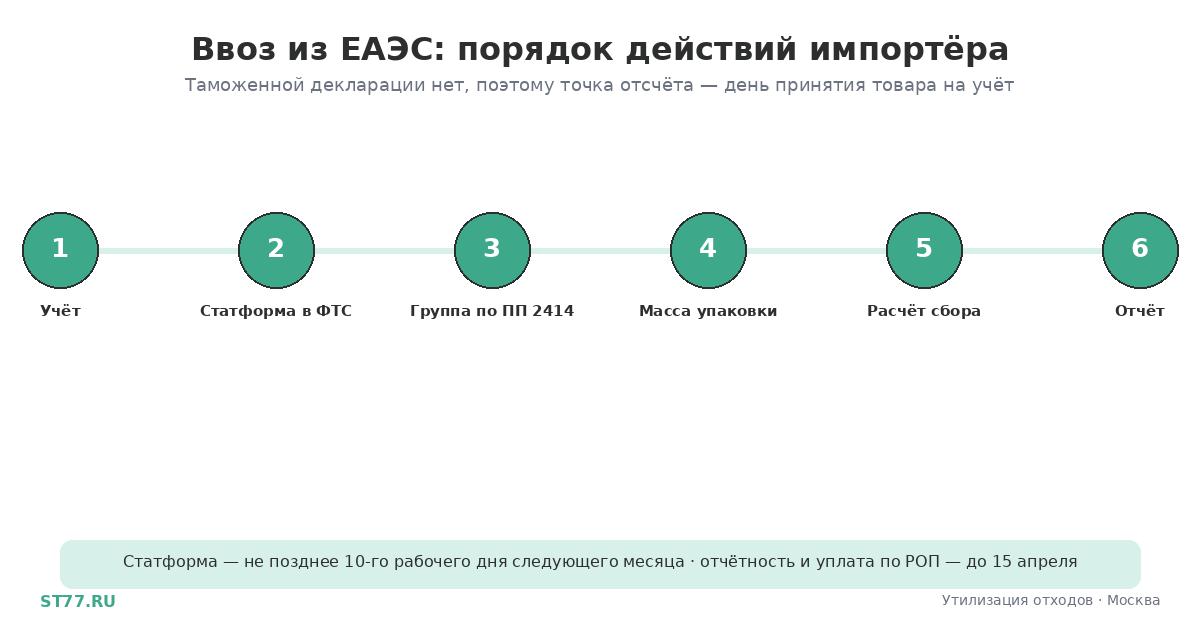
Ввоз из Беларуси, Казахстана, Армении и Киргизии — полноценный импорт для целей расширенной ответственности производителей, и обязанность по экосбору здесь возникает так же, как при поставке из третьих стран. Отличается механика: таможенного декларирования во взаимной торговле ЕАЭС нет, поэтому момент возникновения обязанности привязан не к выпуску товара таможней, а ко дню принятия его на учёт, а массу приходится подтверждать не декларацией, а товарно-сопроводительными документами. Ещё одна ловушка — распространённая формула «из третьих стран платят на таможне, а из ЕАЭС по итогам года»: в 2026 году она неверна, и ниже разобрано почему. Разбираем, когда именно возникает обязанность, чем закрывать отчётность без таможенных документов, что делать с массой упаковки, которую поставщик не указывает, какая формальность в адрес таможни при этом остаётся обязательной и кто платит за товар китайского происхождения, приехавший через Минск.
Ввоз из ЕАЭС — это импорт: три нормы, которые это подтверждают
Вопрос возникает регулярно, потому что при поставке из Беларуси нет ни декларации на товары, ни таможенного оформления в привычном виде. Тем не менее закон называет такой ввоз импортом прямо, и делает это трижды.
Пункт 2 Правил, утверждённых постановлением Правительства РФ от 30.12.2024 № 1990, определяет импортёра как лицо, осуществляющее ввоз товаров «из государств, не являющихся членами Евразийского экономического союза, или ввоз товаров из государств — членов Евразийского экономического союза». Подпункт «б» пункта 3 Правил ПП № 741 отдельно предусматривает отчётность в отношении товаров и упаковки, ввезённых из государств ЕАЭС. Наконец, диспозиция статьи 8.5.1 КоАП прямо упоминает отчётность о массе товаров и упаковки, «произведённых на территории Российской Федерации или ввезённых из государств — членов Евразийского экономического союза».
Так что «мы не импортёры, мы возим из Беларуси» — не работающий аргумент. Общий алгоритм для импортёра разобран в статье РОП для импортёров 2026; здесь — только то, чем ЕАЭС-поставки от него отличаются.
Момент возникновения обязанности: день принятия на учёт
Подпункт 1 пункта 2 статьи 24.2-1 ФЗ-89 формулирует правило одной строкой: обязанность возникает у импортёра «в отношении товаров и упаковки, ввезённых из государств — членов Евразийского экономического союза, со дня принятия их на учёт».
Оговорка, о которой стоит знать: сам ФЗ-89 не расшифровывает, что считать принятием на учёт. На практике эту дату приравнивают к дате оприходования в бухгалтерском учёте — той же, от которой считается налоговая база по «ввозному» НДС по пункту 14 приложения № 18 к Договору о ЕАЭС. Прямой нормы, которая отсылала бы ФЗ-89 к бухучёту, нет, и официальных разъяснений по спорным случаям — товар в пути с переходом права собственности на складе поставщика, ввоз по договору комиссии, возврат брака — тоже. Выбранный подход имеет смысл закрепить в учётной политике.
На сумму платежа дата влияет только через отчётный период: он равен календарному году, и партия, принятая на учёт 30 декабря, попадает в отчётность за этот год, а принятая 3 января — уже в следующую.
Чем ЕАЭС-ввоз отличается от импорта из третьих стран
Здесь важно снять распространённое заблуждение. Формулу «из третьих стран платят на таможне, из ЕАЭС — по итогам года» повторяют многие отраслевые материалы, и в 2026 году она неверна.
Нормы о предтаможенной уплате экосбора не применяются до 1 января 2028 года: переходный период продлён частью 8 статьи 7 ФЗ-451 в редакции Федерального закона от 28.12.2025 № 495-ФЗ. До этой даты импортёр из третьих стран отчитывается и платит в общий срок, до 15 апреля, а обязанность у него возникает со дня выпуска товара таможней для внутреннего потребления. Подробности этого режима — в статье РОП для импортёров 2026.
Исключение одно — эксперимент по постановлению Правительства РФ от 01.06.2024 № 750, участники которого платят сбор до выпуска партии. На ввоз из ЕАЭС он не распространяется: Положение о нём прямо говорит о товарах из государств, не являющихся членами Союза. Так что для поставок из Беларуси и Казахстана «уплата на таможне» не возникает ни при каком сценарии.
| Параметр | Ввоз из ЕАЭС | Ввоз из третьих стран (вне эксперимента) |
|---|---|---|
| Момент возникновения обязанности | День принятия на учёт | День выпуска таможней для внутреннего потребления |
| Срок уплаты сбора за 2026 год | До 15 апреля 2027 | До 15 апреля 2027 |
| Основание для массы в отчётности | Товарно-сопроводительные документы | Таможенные и товарно-сопроводительные документы |
| Декларация на товары | Отсутствует | Есть, служит основным источником данных |
| Отдельная отчётность в ФТС | Статистическая форма учёта, ежемесячно | Не требуется, данные идут через декларацию |
| Норматив по упаковке на 2026 год | 75 % массы | 75 % массы |
Норматив 75 % установлен пунктом 3 части 5 статьи 7 ФЗ-451, и эта норма прямо называет упаковку, ввезённую как из третьих стран, так и из государств ЕАЭС. За 2025 год действовало 55 %, с 1 января 2027 года по пункту 4 статьи 24.2 ФЗ-89 утилизации подлежит вся масса упаковки.
Чем подтверждать массу без таможенной декларации
Единственная прямая норма — пункт 5 Правил ПП № 741: импортёры включают в отчётность информацию о массе «на основании таможенных документов и (или) товарно-сопроводительных документов». Союз «и (или)» здесь не случаен: при ЕАЭС-ввозе таможенных документов не существует, и норма прямо допускает опору только на товаросопроводительные.
Рабочий комплект выглядит так: договор поставки со спецификацией, где зафиксирован в том числе вес тары; инвойс и упаковочный лист; международная товарно-транспортная накладная CMR либо ТН и ТТН; акты приёма-передачи. Масса указывается в килограммах с округлением до целого по каждому наименованию товара и упаковки, с указанием группы перечня ПП № 2414 для каждой позиции.
Два документа, которые часто называют подтверждающими, таковыми по правилам РОП не являются. Заявление о ввозе товаров и уплате косвенных налогов — документ налогового регулирования, он подаётся в налоговую инспекцию до 20-го числа месяца, следующего за месяцем принятия товаров на учёт, и в ПП № 741 не упомянут. Статистическая форма учёта перемещения товаров — документ таможенной статистики, в Правилах отчётности по РОП тоже не названа. Оба полезны как перекрёстная сверка объёмов и как доказательство при споре, но закрыть ими отчётность нельзя, и главное — ни один из них не содержит сведений об упаковке.
Статистическая форма учёта: срок подачи и ответственность с 2026 года
Это формальность соседнего, таможенного регулирования, а не отчётность по РОП — путают их постоянно, а забывают при поставках из ЕАЭС чаще всего. С января 2026 года у неё изменились санкции.
Порядок установлен постановлением Правительства РФ от 19.06.2020 № 891 в редакции постановления от 13.02.2026 № 132. Подаёт форму российское лицо, заключившее сделку или от имени которого она заключена, в таможенный орган, электронно через личный кабинет участника внешнеэкономической деятельности, с усиленной квалифицированной подписью. Срок — не позднее 10-го рабочего дня месяца, следующего за месяцем отгрузки или получения товаров.
Ответственность по статье 19.7.13 КоАП в редакции Федерального закона от 29.12.2025 № 560-ФЗ, действующей с 9 января 2026 года: предупреждение либо штраф на должностных лиц от 5 000 до 15 000 рублей, на индивидуальных предпринимателей и юридических лиц — от 15 000 до 40 000 рублей. Часть 2, устанавливавшая повышенную ответственность за повторное нарушение, утратила силу. Ответственность не наступает, если форма представлена в течение восьми рабочих дней после окончания срока.
Обратите внимание на дату редакции, если сверяетесь со сторонними источниками: суммы 10 000–15 000 и 20 000–50 000 рублей с повышенной ответственностью за повторное нарушение относятся к прежней редакции статьи и с 9 января 2026 года не применяются.
Как определить массу упаковки, если поставщик её не указал
Нормативной методики нет ни в ФЗ-89, ни в ПП № 741, ни в ПП № 1990: закон требует результат в килограммах и называет источник данных, но не описывает способ расчёта. На практике применяют четыре подхода.
| Способ | Когда работает | Ограничение |
|---|---|---|
| Брутто минус нетто по накладной | Упаковка одного вида | Не даёт разбивки по материалам, а ставки различаются |
| Спецификация поставщика с удельным весом тары | Регулярные поставки | Требует включения условия в договор |
| Контрольное взвешивание партии | Новая или разовая номенклатура | Нужен внутренний акт с расчётом |
| Внутренняя методика по типам упаковки | Широкая номенклатура | Утверждается приказом, требует пересмотра при смене тары |
Разбивка по материалам обязательна: группа определяет и ставку, и коэффициент. Обобщённые коды упаковки в товаросопроводительных документах — «коробки», «паллеты» — материал не раскрывают, и при неопределённости риск состоит в применении более дорогой группы.
Ставка считается как базовая ставка, умноженная на коэффициент из постановления Правительства РФ от 01.08.2024 № 1041. Для ввезённой упаковки группы берутся из третьего раздела перечня ПП № 2414 — позиции 33–52: бумага и картон 2 953 рубля за тонну, полимерная упаковка 4 774, стекло 3 184, металл 3 009, дерево 3 808, текстиль 20 250. Коэффициент за 2026 год применяется по таблице «на 2025 и 2026 годы»: постановлением Правительства РФ от 11.03.2026 № 258 повышение перенесено на 2027 год, и использование таблицы «с 2026 года» из первоначальной редакции завысит платёж по полимерным группам в полтора с лишним раза (на группы с коэффициентом 1 — картон, металл, дерево, стекло — оно не влияет). Полный свод — в статье ставки экосбора 2026, расчёт — в калькуляторе экосбора.
И отдельно: обязанность по упаковке ввезённого товара возникает по пункту 10 статьи 24.2 независимо от того, включён ли сам товар в перечень. Формула «мой товар не в перечне, значит РОП меня не касается» неверна почти всегда — упаковка попадёт в одну из групп.
Сроки, отчётность и уплата за 2026 год
Отдельных сроков для ЕАЭС-импорта нет. Пункт 2 статьи 24.5 прямо указывает, что экосбор уплачивается импортёрами «при ввозе товаров, в том числе товаров в упаковке, из государств — членов Евразийского экономического союза <…> в срок до 15 апреля года, следующего за отчётным периодом»; то же повторяет пункт 6 Правил ПП № 1990.
В один срок закрываются три документа: отчётность о массе товаров и упаковки по ПП № 741, отчётность о выполнении самостоятельной утилизации по ПП № 742, если утилизация проводилась, и расчёт суммы сбора по ПП № 1990. Всё подаётся электронно через ЕФГИС УОИТ. По разъяснению Росприроднадзора импортёры отчитываются в центральный аппарат ведомства, а производители — в территориальный орган; ошибка с адресатом входит в число типовых нарушений отчётной кампании. Что именно входит в каждый документ, разобрано в статье отчётность по РОП 2026, а даты — в календаре эколога.
Ответственность общая: по статье 8.41.1 КоАП неуплата сбора в срок для юридического лица — трёхкратный размер неуплаченной суммы, но не менее 500 000 рублей; по части 1 статьи 8.5.1 непредставление отчётности — от 70 000 до 150 000 рублей, по части 2 недостоверные сведения — двукратный размер сбора, но не менее 250 000. Разбор составов — в статье штрафы за неуплату экосбора 2026.
Платёж можно уменьшить или обнулить, закрыв норматив утилизацией через организацию из реестра, — механика и расчёт разобраны в статье как законно снизить экосбор.
Товар из Китая через Беларусь: кто платит и есть ли двойная уплата
Типовая схема: китайский товар растаможен белорусским импортёром, приобретён российской компанией и ввезён из Беларуси. Вопрос — считать это импортом из Китая или из ЕАЭС.
Для целей ФЗ-89 значение имеет только то, из какой страны товар прибыл в Россию. Подпункт 1 пункта 2 статьи 24.2-1 говорит о товарах, «ввезённых из государств — членов ЕАЭС», то есть критерий — отправление, а не происхождение. Плательщик — российский импортёр, обязанность возникает со дня принятия на учёт, а белорусская декларация для российской отчётности нерелевантна: в Россию товар приходит уже в статусе товара Союза.
Двойного экономического обложения при корректном оформлении не возникает. Указ Президента Республики Беларусь от 17.01.2020 № 16 освобождает производителей и поставщиков от обязанности в части товаров и товаров в упаковке, вывезенных с территории республики, — значит, за экспортную партию белорусский поставщик плату оператору не вносит.
Но если он её всё же внёс, ошибочно не применив освобождение, зачесть эту сумму в России нельзя. Механизма зачёта, вычета или взаимного признания платежей по РОП между странами Союза не существует: ни ФЗ-89, ни Правила, ни Договор о ЕАЭС его не устанавливают. Это вопрос договорной работы с поставщиком, а не налогового зачёта — условие о том, кто несёт расходы по РОП в стране отправления, стоит проговаривать в контракте.
Для контекста: собственные системы в соседних странах устроены иначе. В Беларуси обязанность исполняется через собственную систему сбора либо через договор с государственным учреждением «Оператор вторичных материальных ресурсов» — сейчас это Указ Президента Республики Беларусь от 17.01.2020 № 16, заменивший прежний Указ № 313 от 11.07.2012. В Казахстане расширенные обязательства производителей и импортёров регулируются постановлением Правительства от 25.10.2021 № 763, оператором выступает АО «Жасыл Даму». Перечни товаров, ставки, сроки и операторы у каждой страны свои, Договор о ЕАЭС эти вопросы не унифицирует, и исполнение обязанности в Беларуси или Казахстане российскую обязанность не прекращает и не уменьшает.
FAQ
Нужно ли платить экосбор при ввозе из Беларуси?
Да. Ввоз из государств ЕАЭС прямо назван импортом и в Правилах ПП № 1990, и в Правилах отчётности ПП № 741, и в диспозиции статьи 8.5.1 КоАП. Обязанность возникает со дня принятия товаров и упаковки на учёт.
Когда именно возникает обязанность, если товар едет две недели?
Со дня принятия на учёт, а не со дня отгрузки или пересечения границы. Само понятие в ФЗ-89 не раскрыто; на практике его приравнивают к дате оприходования в бухгалтерском учёте, и этот подход стоит закрепить в учётной политике.
Достаточно ли статистической формы и заявления о ввозе для отчётности по РОП?
Нет. Ни тот, ни другой документ в Правилах ПП № 741 не назван, и сведений об упаковке они не содержат в принципе. Основание для отчётности — товарно-сопроводительные документы; статформа и заявление полезны как перекрёстная сверка.
Поставщик не указывает вес упаковки. Что делать?
Нормативной методики нет. Рабочие варианты: разница брутто и нетто по накладной, спецификация с удельным весом тары, контрольное взвешивание партии либо внутренняя методика по типам упаковки. Выбранный способ закрепите приказом с расчётом — при проверке спросят обоснование массы.
Мы платим экосбор в Казахстане. Нужно ли платить в России?
Да, если ввозите товар в Россию. Системы автономны, механизма зачёта между странами Союза не предусмотрено, и уплата в стране отправления российскую обязанность не уменьшает.
Товар не входит в перечень. Значит, ничего не должны?
По товару — да, но по упаковке обязанность сохраняется: пункт 10 статьи 24.2 возлагает её на импортёра независимо от включения товара в перечень. Группу берут из третьего раздела перечня ПП № 2414.
Есть ли судебная практика по РОП и ввозу из ЕАЭС?
Устойчивой практики на сентябрь 2026 года нет. Реформа применяется с 2024 года, первый отчётный цикл по новым правилам закрылся 15 апреля 2025 года, и споры по нему до кассации ещё не дошли. Ориентироваться приходится на текст норм и разъяснения Росприроднадзора.
Разберём вашу схему поставок
СТ77 имеет лицензию на обращение с отходами I–IV классов опасности и принимает отходы упаковки на утилизацию по договору с полным пакетом документов. Если вы возите товар из Беларуси, Казахстана или других стран Союза, мы поможем определить группы товара и упаковки по перечню ПП № 2414, восстановить массу упаковки по вашим документам и сравнить уплату сбора с закрытием норматива утилизацией. Посмотреть услуги утилизации или оставить заявку →