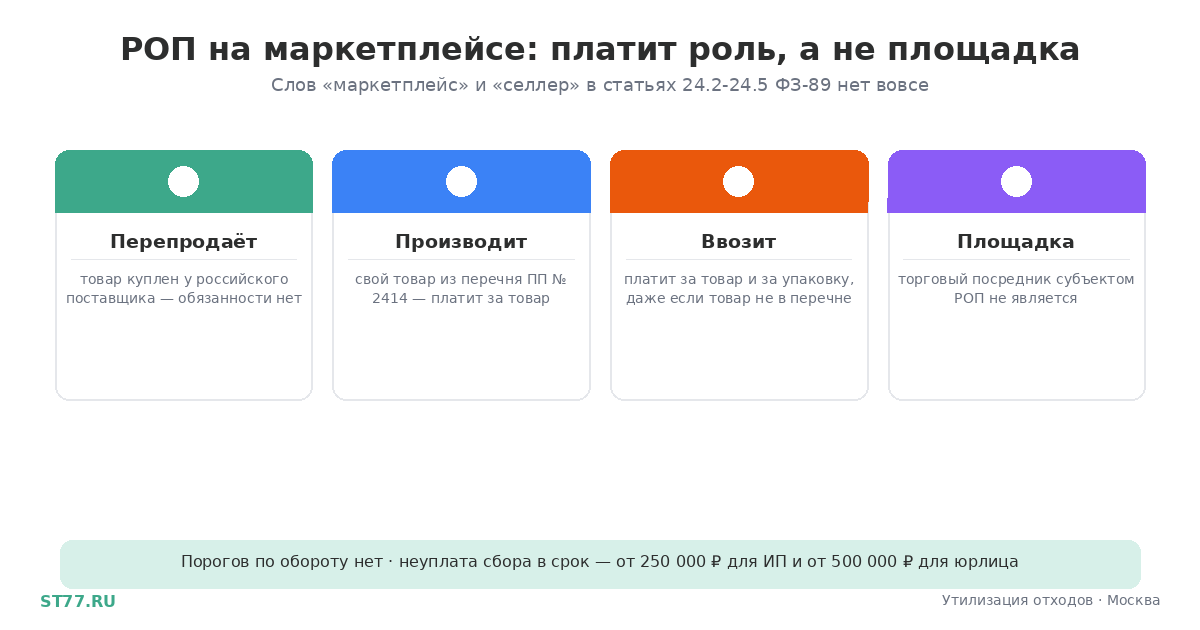
Слов «маркетплейс», «селлер» и «площадка» в статьях о расширенной ответственности производителей — 24.2–24.5 Федерального закона № 89-ФЗ — нет. Канал продаж для расширенной ответственности производителей юридически безразличен: обязанность возникает не потому, что товар продаётся на Wildberries или Ozon, а потому, что продавец является производителем или импортёром этого товара. Из этого следует и хорошая новость для одних селлеров, и неприятная для других: перепродавец российского товара не платит ничего, а швея, зарегистрированная как ИП и шьющая на продажу, — полноценный субъект РОП, у которого неуплата сбора в срок стоит не менее 250 000 рублей штрафа независимо от размера самого сбора. Порогов по обороту закон не знает, льгот для малого бизнеса и упрощённой системы не предусматривает, а обязанность возникает с первой отгруженной партии. Разбираем, кто в цепочке маркетплейса плательщик, что происходит с тремя разными слоями упаковки, как селлеру посчитать массу и где закон пока не даёт ответа вовсе.
Короткий ответ: закон смотрит на роль, а не на канал
Пункт 1 статьи 24.2 ФЗ-89 называет ровно два типа обязанных лиц — и ни один из них не описывает торговую площадку: производители товаров и упаковки на территории России и импортёры товаров, в том числе товаров в упаковке. Маркетплейс в этом перечне отсутствует, и никакой нормы, которая переносила бы обязанность на торговую площадку, в законе нет.
Значит, вопрос «платит ли селлер» сводится к другому: кем селлер является по отношению к товару. Если он его произвёл — платит. Если ввёз — платит. Если купил у российского поставщика и перепродаёт — не платит, потому что не подпадает под субъектный состав нормы. Общая рамка обязанности разобрана в статье кто платит экосбор в 2026 году, здесь же — только специфика маркетплейсов.
Порога по обороту, массе или численности сотрудников в ФЗ-89 нет: обязанность возникает с первой отгруженной партии. Льгот для малого бизнеса и для плательщиков на упрощённой системе налогообложения закон также не предусматривает.
Когда селлер обязан платить, а когда нет
| Роль селлера | Экосбор за товар | Экосбор за упаковку | Норма |
|---|---|---|---|
| Перепродаёт товар, купленный у российского поставщика | Нет | Нет | п. 1 ст. 24.2 |
| Сам производит товар (одежда, косметика, мебель) | Да, если товар в перечне ПП № 2414 | Только если сам произвёл упаковку | п. 1, 6, 7 ст. 24.2 |
| Ввозит товар из-за рубежа на своё юрлицо | Да, если товар в перечне | Да, даже если товар не в перечне | п. 1, 10 ст. 24.2 |
| Заказал производство под своей маркой на российском заводе | Плательщик — завод-изготовитель | Плательщик — изготовитель упаковки | п. 1 ст. 24.2 |
| Закупает упаковку в России и упаковывает товар сам | — | Нет, платит изготовитель упаковки | п. 1 и 6 ст. 24.2 |
| Ввозит упаковку из-за рубежа как самостоятельный товар | — | Да, как импортёр упаковки | п. 1 ст. 24.2 |
| Отгружает товар на экспорт | Нет | Нет | п. 8 ст. 24.2, п. 5 ст. 24.5 |
Обязанность по упаковке с 1 января 2024 года лежит на её изготовителе, а не на том, кто в неё упаковал товар. Это отдельная и часто неверно понимаемая конструкция — она подробно разобрана в статье РОП за упаковку: кто платит.
Упаковка на маркетплейсе: три слоя, три разных плательщика
На пути от завода до покупателя товар оказывается упакован трижды, и юридическая судьба у этих слоёв разная. Смешивать их — типичная причина как переплаты, так и недоплаты.
Слой первый — потребительская упаковка товара. Коробка кроссовок, флакон, блистер. По пункту 6 статьи 24.2 производитель товара, упаковавший его в покупную тару, за эту тару не отвечает; платит изготовитель тары. Если производитель товара сам сделал и упаковку — работает пункт 7, и он платит за оба.
Слой второй — упаковка селлера для отправки на склад. Гофрокороб, зип-пакет, курьерский пакет, стретч-плёнка на паллете. Если селлер купил их у российского поставщика, обязанности у него нет — он не производитель упаковки по пункту 1 статьи 24.2. Для селлера, который сам производит товар, есть и прямая норма: пункт 6 освобождает производителя товара, упаковывающего свой товар, и оговорка «в том числе путём нагревания, вытягивания, деления на части упаковки» снимает вопрос о нарезке картона и обмотке паллеты. Для селлера-перепродавца вывод тот же, но следует он из субъектного состава, а не из пункта 6: перепродавец под его диспозицию буквально не подпадает. Обязанность появляется в двух случаях: селлер изготовил упаковку сам либо ввёз её из-за рубежа.
Слой третий — упаковка площадки при сборке заказа. Фирменный пакет, коробка маркетплейса, наполнитель. Здесь прямой нормы нет: закон не описывает отношения фулфилмента и не говорит, кто отвечает за упаковку, добавленную посредником. По логике пунктов 6 и 7 плательщиком должен быть тот, кто изготовил эту тару: если площадка закупает пакеты у российского производителя — платит производитель; если производит или ввозит сама — платит площадка. К селлеру этот слой не относится ни при какой конфигурации. Подчеркнём: это вывод из логики закона, а не установленное им правило — официальных разъяснений Росприроднадзора или Минприроды по упаковке маркетплейсов не публиковалось.
Импорт через площадку: кто декларант, тот и платит
Для селлеров, работающих с импортом, ключевым стало разъяснение Росприроднадзора от 27 марта 2026 года. Ведомству задали вопрос: кто платит и отчитывается, если право собственности на товар после ввоза переходит другому юридическому лицу. Ответ: обязанность остаётся у импортёра, а отчётность формируется на основании таможенных и товарно-сопроводительных документов согласно пункту 5 Правил, утверждённых постановлением Правительства РФ от 31.05.2024 № 741. То есть плательщик — тот, кто указан декларантом, и последующая перепродажа этого не меняет.
Практическое следствие для маркетплейс-схем: если селлер завёз партию на своё юрлицо и потом отгрузил её на склад площадки, плательщик он. Если он купил уже растаможенный товар у российского импортёра — плательщик тот импортёр, а селлер чист.
Отдельно нужно проверить, не попадает ли ввозимый код ТН ВЭД в перечень эксперимента по постановлению Правительства РФ от 01.06.2024 № 750. Общая норма о предтаможенной уплате экосбора не применяется до 1 января 2028 года — переходный период продлён Федеральным законом от 28.12.2025 № 495-ФЗ, и обычный импортёр отчитывается и платит по итогам года. Но участники эксперимента платят сбор до выпуска партии — этот механизм действует с 1 сентября 2024 года, приостанавливался на год и возобновлён постановлением Правительства РФ от 30.05.2026 № 650 с 1 сентября 2026 года. Альтернатива уплате в эксперименте предусмотрена изначально: заявить самостоятельную утилизацию и предоставить банковскую гарантию либо договор поручительства с утилизатором из реестра. Ошибка здесь стоит не штрафа, а задержки партии на границе. Полный алгоритм для импортёра — в статье РОП для импортёров 2026.
FBO, FBS, DBS и агентская схема: меняется ли что-нибудь
Нет. Ни в одной норме статей 24.2–24.5 обязанность не привязана к тому, на чьём складе лежит товар и кто организует доставку. Схема логистики — предмет договора между селлером и площадкой, а субъект РОП определяется фактом производства или ввоза. Официальных разъяснений именно по FBO, FBS и DBS не существует, но и оснований для другого вывода закон не даёт.
Агентская модель, при которой площадка продаёт от имени селлера, плательщика тоже не меняет: собственником и импортёром остаётся селлер. Обратная ситуация — когда маркетплейс сам выступил декларантом при ввозе или сам произвёл товар — делает плательщиком площадку, но уже не как площадку, а как обычного импортёра или производителя.
Стоит отделить от темы Федеральный закон от 31.07.2025 № 289-ФЗ о платформенной экономике, вступающий в силу с 1 октября 2026 года. Он вводит статус оператора платформы, реестр платформ и обязанность раскрывать, что оператор не является продавцом, но положений об экологическом сборе и утилизации отходов не содержит. Предложения возложить РОП на площадки звучали и на слушаниях Общественной палаты в ноябре 2025 года, и на круглом столе комитета Госдумы по экологии в 2026 году, однако внесённого законопроекта на сентябрь 2026 года нет.
Самозанятые, ИП и иностранные продавцы
Пункт 1 статьи 24.2 называет обязанными лицами только юридических лиц и индивидуальных предпринимателей. Физическое лицо без статуса ИП в этот круг не входит, и самозанятый на налоге на профессиональный доход формально под РОП не подпадает.
Здесь возникает коллизия, о которой полезно знать заранее. Федеральный закон от 27.11.2018 № 422-ФЗ разрешает самозанятым продавать только товары собственного производства — перепродажа для них закрыта. То есть самозанятый на маркетплейсе по определению производитель товара, экономически ровно тот субъект, на которого рассчитана РОП, но по субъектному составу из-под неё выпадающий. Как только тот же человек регистрирует ИП — а это часто обязательно, например когда товар требует декларации соответствия, — он становится полноценным обязанным лицом со всей отчётностью и штрафами, причём без каких-либо переходных порогов. Официальных разъяснений о самозанятых и РОП ведомства не публиковали, случаев привлечения найти не удалось.
Иностранные продавцы подчиняются общему правилу «платит декларант». Если товар китайского селлера растаможен российским лицом, платит это лицо. Если посылка едет напрямую покупателю-физлицу как товар для личного пользования, юридического лица или ИП в роли импортёра в цепочке нет — и обязанность формально не возникает ни у кого. Этот пробел признан публично: на круглом столе комитета Госдумы по экологии в 2026 году отраслевые участники указывали, что шины, ввозимые через маркетплейсы по такой схеме, обходят и сертификацию, и РОП. Нормой пробел пока не закрыт.
Как селлеру посчитать массу товара и упаковки
Способ измерения массы закон не устанавливает. Пункт 5 Правил ПП № 741 определяет только источник данных: у производителя это первичные учётные и товарно-сопроводительные документы, у импортёра — таможенные и товарно-сопроводительные. Пункт 7 требует указывать массу в килограммах с округлением до целого по каждому наименованию товара и упаковки, а группа перечня ПП № 2414 проставляется для каждой позиции отдельно.
Рабочий метод для селлера — «эталон, умноженный на количество»: взвесить один экземпляр каждого типа упаковки и умножить на число отгрузок за год.
| Что взвешиваем | На что умножаем | Группа ПП № 2414 |
|---|---|---|
| Пустой гофрокороб каждого типоразмера | Число отгруженных коробов | 19 (46 для ввезённой) |
| Пустой зип-пакет или курьерский пакет | Число отправлений | 22 или 24 (35, 37) |
| Расход стретч-плёнки на одну паллету | Число паллет | 24 (37) |
| Одна закладка наполнителя, вкладыша, воздушно-пузырьковой плёнки | Число отправлений | по материалу |
Метод расчёта стоит закрепить внутренним документом с обоснованием: при проверке Росприроднадзор вправе запросить, откуда взялась масса. Правильно выбранная группа важна не меньше массы — итоговая ставка по картонной упаковке и по упаковке из прочих пластмасс различается почти впятеро: 2 953 против 14 322 рублей за тонну.
Три ошибки, которые обходятся дороже всего. Первая — применить к упаковке проценты по группам: с 2025 года групповых нормативов у упаковки нет, действует единая доля массы, 75 % за 2026 год. Вторая — забыть коэффициент: итоговая ставка есть произведение базовой ставки и коэффициента из ПП № 1041, и для стретч-плёнки он равен 2. Третья — взять ставку года уплаты вместо ставки отчётного года. Проверить арифметику можно в калькуляторе экосбора, а разбор формулы — в статье как рассчитать экосбор в 2026.
Штрафы: почему сбор в 500 рублей превращается в 500 000
Минимальные размеры штрафов в КоАП не привязаны к сумме сбора, и для микроселлера это главный риск темы. По статье 8.41.1 за неуплату сбора в срок юридическое лицо получает трёхкратный размер неуплаченной суммы, но не менее 500 000 рублей, индивидуальный предприниматель — трёхкратный, но не менее 250 000. По части 1 статьи 8.5.1 за несданную отчётность юридическое лицо платит от 70 000 до 150 000 рублей, по части 2 за недостоверные сведения — двукратный размер сбора, но не менее 250 000.
Арифметика здесь безжалостна к микробизнесу: сбор в несколько сотен рублей и штраф в полмиллиона — не гипотетическая, а типовая для этой нормы конструкция, потому что нижняя граница санкции задана абсолютной суммой. Показательно и то, к кому приходят требования: не к перепродавцам, а к тем, кто сам производит или ввозит товар, — то есть норма применяется ровно по субъектному составу пункта 1 статьи 24.2, а не по факту торговли на площадке.
Единственная официально признанная зацепка — статья 2.9 КоАП о малозначительности. Росприроднадзор в своём FAQ по РОП прямо допускает, что превышение минимальным штрафом суммы неуплаченного сбора в 250 и более раз при условии уплаты сбора до рассмотрения дела подлежит оценке и может свидетельствовать об отсутствии существенного нарушения, со ссылками на разъяснения высших судов. Гарантией это не является: малозначительность — оценочная категория, и решение остаётся за судом или должностным лицом, рассматривающим дело.
Отчётность и уплата за год закрываются в один срок — до 15 апреля следующего года. Что именно подаётся и через какую систему, разобрано в статье отчётность по РОП 2026, размеры и составы — в статье штрафы за неуплату экосбора 2026, а даты кампаний — в календаре эколога.
FAQ
Я перепродаю на Wildberries товар, купленный у российского оптовика. Мне платить?
Нет. Вы не производитель и не импортёр, а значит не входите в круг обязанных лиц по пункту 1 статьи 24.2 ФЗ-89. Стоит только сохранить документы, подтверждающие, что товар куплен в России, а не ввезён вами: договор поставки, УПД, отсутствие таможенной декларации на ваше лицо.
Платит ли сам маркетплейс?
Как площадка — нет, такой нормы в законе нет. Как обычный субъект РОП — да, если сам ввозит товар, сам его производит или сам производит либо импортирует свою фирменную упаковку. Роль торгового посредника обязанности не создаёт.
Я шью одежду и продаю через маркетплейс. Я плательщик?
Да, если вы ИП или юридическое лицо: одежда и текстильные изделия — группа 1 перечня ПП № 2414, норматив утилизации на 2026 год 30 %. Порога по обороту нет. Если вы самозанятый без статуса ИП, по субъектному составу нормы обязанность не возникает, но это толкование, а не разъяснение ведомства.
Нужно ли платить за фирменный пакет Ozon или Wildberries?
Селлеру — нет ни при какой схеме работы. Кто платит за упаковку самой площадки, закон прямо не определяет; по логике пунктов 6 и 7 статьи 24.2 это изготовитель этой тары либо сама площадка, если она производит или ввозит её самостоятельно.
Я вожу товар из Китая под своей маркой. За что именно я плачу?
За товар, если он входит в перечень ПП № 2414, и за упаковку — по пункту 10 статьи 24.2 обязанность по упаковке ввезённого товара возникает у импортёра независимо от того, включён ли сам товар в перечень. Группу упаковки берут из третьего раздела перечня, позиции 33–52.
Росприроднадзор видит продажи на маркетплейсах?
Прямого автоматического обмена данными между площадками и Росприроднадзором закон не устанавливает. Основанием для требования служат сведения, имеющиеся у самого ведомства, — в первую очередь таможенные данные по импорту и отчётность самого плательщика. Отдельно стоит знать, что с августа 2024 года возбуждение дела по этим составам не требует предварительной проверки с выходом к компании.
Если обязанность есть, дешевле заплатить сбор или утилизировать?
Зависит от группы и объёма: платёж считается по ставке с коэффициентом, а утилизация — по цене услуги за тонну. Для групп с высоким коэффициентом утилизация выигрывает заметнее. Механику сравнения разбираем в статье нормативы утилизации 2026–2027.
Посчитаем вашу обязанность по РОП
СТ77 принимает на утилизацию отходы упаковки и промышленные отходы I–IV классов опасности по договору с полным пакетом подтверждающих документов. Если вы производите или ввозите товар и продаёте его через маркетплейсы, мы поможем определить группы по перечню ПП № 2414, посчитать массу товара и упаковки за отчётный год и сравнить два сценария — уплату сбора и закрытие норматива утилизацией. Посмотреть услуги утилизации или оставить заявку →