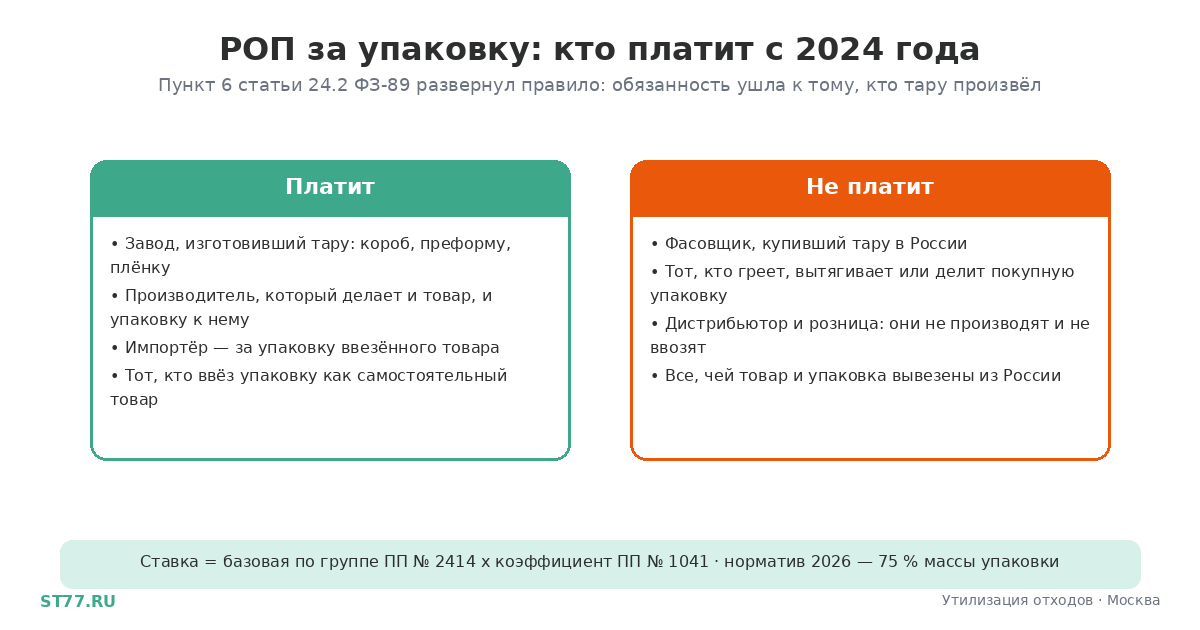
Вопрос «кто платит экосбор за упаковку — тот, кто её произвёл, или тот, кто в неё упаковал товар» имеет точный ответ в законе, и с 1 января 2024 года этот ответ противоположен тому, к которому привык рынок. По действующей редакции статьи 24.2 Федерального закона № 89-ФЗ обязанность по упаковке несёт производитель самой упаковки: завод, выпускающий гофрокороб, ПЭТ-преформу, стретч-плёнку или стеклобутылку. Предприятие, которое покупает эту тару и упаковывает в неё свой товар, за неё не отчитывается и не платит. Цена ошибки заметна в обе стороны: завод, уверенный, что «за упаковку платит клиент», рискует получить требование Росприроднадзора, а фасовщик, платящий по привычке, переплачивает и возвращает деньги только через сверку. Ниже — нормы дословно, разбор типовых ситуаций, ставки 2026 года по группам упаковки и зоны, где закон пока не даёт однозначного ответа.
Что изменилось 1 января 2024 года
Реформу расширенной ответственности производителей провёл Федеральный закон от 04.08.2023 № 451-ФЗ. Он изложил статьи 24.2–24.5 ФЗ-89 в новой редакции, и её ключевые положения вступили в силу с 1 января 2024 года.
До реформы логика была «товарной»: отвечал тот, кто выпускал в обращение готовый товар в упаковке. Производитель пустой тары попадал под обязанность только тогда, когда продавал упаковку конечному потребителю как самостоятельный товар — например, пакеты в розницу. Именно из прежней редакции статьи 24.2 и из Правил взимания экосбора, утверждённых постановлением Правительства РФ от 08.10.2015 № 1073, это правило и выводилось.
После реформы точка ответственности сместилась на производство упаковки как таковое. ПП № 1073 признано утратившим силу с 1 сентября 2025 года постановлением Правительства РФ от 30.12.2024 № 1990 и применяется только к товарам и упаковке, впервые реализованным в 2022–2023 годах. Общий смысл РОП при этом не поменялся: что такое расширенная ответственность и чем она отличается от экосбора, разобрано в статье что такое РОП в 2026 году, а на вопрос «кто платит экосбор вообще» — без разреза по упаковке — отвечает статья кто платит экосбор в 2026 году.
Кто платит за упаковку: три правила статьи 24.2
Всю конструкцию задают три пункта. Их стоит прочитать дословно — пересказы в отраслевых материалах часто искажают смысл.
Правило первое — кто вообще является субъектом РОП. Пункт 1 статьи 24.2 относит к производителям товаров юридических лиц и индивидуальных предпринимателей, «осуществляющих производство товаров, упаковки на территории Российской Федерации». Упаковка названа в норме прямо и наравне с товарами.
Правило второе — освобождение фасовщика. Пункт 6 статьи 24.2: «Производитель товара, упаковывающий произведённый им товар, в том числе путём нагревания, вытягивания, деления на части упаковки, не обязан обеспечивать утилизацию отходов от использования указанной упаковки, за исключением случаев, если указанная упаковка произведена данным производителем товара».
Правило третье — совмещение ролей. Пункт 7 статьи 24.2: производитель, который выпускает и товар, и упаковку для этого товара, обязан обеспечить утилизацию по обоим — «независимо от того, отнесено ли производство упаковки к основному виду деятельности данного производителя товара». Оговорка про ОКВЭД здесь не случайна: собственный участок по производству тары внутри пищевого или химического предприятия создаёт полноценную обязанность, даже если в ЕГРЮЛ такой вид деятельности не заявлен.
Пункты 6 и 10 в этой же формулировке воспроизводит Росприроднадзор в разделе «Часто задаваемые вопросы» по РОП на своём сайте.
Откуда взялось «платит фасовщик» и почему это уже не так
Устаревшая версия правила держится в отраслевых текстах по трём причинам, и каждую полезно уметь распознать.
Судебная практика по старым периодам. Решения, на которые ссылаются консультанты, вынесены по редакции закона, действовавшей до 2024 года. Показательно постановление АС Северо-Кавказского округа от 11.01.2023 по делу № А32-47257/2021 с формулировкой о том, что производители платят за упаковку только при реализации её конечному потребителю. Для отчётных периодов 2024 года и позже эта мотивировка неприменима: норма, из которой суд её выводил, больше не действует.
Инерция терминологии. Фраза «выпустил товар в обращение» описывает дореформенную конструкцию. В действующей редакции обязанность привязана не к выпуску товара на рынок, а к факту производства товара или упаковки и к моменту, определённому статьёй 24.2-1: наиболее ранняя из дат отгрузки, оплаты либо списания испорченной продукции.
Смешение с импортом. При ввозе правило действительно «товарное»: пункт 10 статьи 24.2 возлагает обязанность по упаковке ввозимого товара на импортёра. Эту норму нередко распространяют и на внутреннее производство, чего закон не делает.
Практический вывод для обеих сторон одинаково важен. Завод, выпускающий тару и считающий, что «за упаковку платит клиент», рискует получить требование Росприроднадзора и штраф. Фасовщик, который добросовестно платит за покупную упаковку, платит лишнее и не может это вернуть иначе как через сверку и зачёт.
Кто плательщик в вашем случае: разбор по ситуациям
Таблица собрана по пунктам 1, 6, 7, 8, 9 и 10 статьи 24.2. Она отвечает только на вопрос об упаковке; обязанность по самому товару определяется отдельно по перечню постановления Правительства РФ от 29.12.2023 № 2414.
| Ситуация | Кто платит за упаковку | Норма |
|---|---|---|
| Завод произвёл гофрокороб и продал его пищевому предприятию | Завод — изготовитель короба | п. 1 ст. 24.2 |
| Пищевое предприятие упаковало свой товар в этот покупной короб | Не платит | п. 6 ст. 24.2 |
| Предприятие производит и товар, и упаковку для него | Предприятие — за товар и за упаковку | п. 7 ст. 24.2 |
| Предприятие обматывает паллету покупной стретч-плёнкой | Изготовитель плёнки | п. 6 ст. 24.2 |
| Импортёр ввёз товар в упаковке | Импортёр — за упаковку, даже если товар не в перечне | п. 10 ст. 24.2 |
| Компания ввезла упаковку как самостоятельный товар | Компания как импортёр | п. 1 ст. 24.2 |
| Упаковка и товар вывезены из России | Не платит никто | п. 8 ст. 24.2 (товары), п. 5 ст. 24.5 (в том числе упаковка) |
| Товары переданы как сырьё, материалы или комплектующие для производства товара из перечня | Исключаются из базы расчёта | п. 9 ст. 24.2 |
| Дистрибьютор перепродаёт товар в упаковке | Не платит — он не производитель и не импортёр | п. 1 ст. 24.2 |
Транспортная и групповая упаковка — гофрокороб, деревянная паллета, стретч-плёнка — отдельного изъятия в законе не имеет и облагается по общим правилам: соответствующие позиции прямо присутствуют в перечне ПП № 2414 (группы 17, 19, 24 для российского производства).
Перечень ПП № 2414 содержит 52 группы и разделён на три части: группы 1–16 — товары, группы 17–32 — упаковка, группы 33–52 — упаковка, в которую упакован ввезённый товар. Разграничение задаёт примечание к перечню: раздел III применяют импортёры, российский производитель упаковки берёт группу из раздела II. Группа определяется самим плательщиком по коду ОКПД2, коду ТН ВЭД ЕАЭС, материалу и обозначению упаковки по техническому регламенту ТР ТС 005/2011. Перечень действует до 1 января 2030 года. Значения терминов «норматив утилизации», «ЕФГИС УОИТ», «вторичное сырьё» собраны в глоссарии отходов.
Контрактное производство, СТМ и давальческое сырьё
Самый частый спорный случай: бренд заказывает производство упаковки или упакованного товара под своей торговой маркой на стороннем заводе. Кто субъект РОП — владелец марки или тот, кто физически изготовил?
Позиция Минприроды России изложена в письме от 18.04.2025 № 25-47/16639: производителем признаётся лицо, которое «непосредственно (фактически) осуществило производство товара, упаковки с применением специализированного оборудования для их производства, то есть создало вещь, вне зависимости от особенностей правоотношений между производителем товара и иными лицами при создании такой вещи».
Из этого следует, что владелец СТМ, заказчик по договору подряда и давалец сырья субъектами РОП не становятся — обязанность у завода-изготовителя. Договором можно перераспределить экономическое бремя, включив сумму в цену, но публично-правовую обязанность договор не переносит: отчитываться в ЕФГИС УОИТ и платить всё равно будет изготовитель.
Две оговорки, которые нужно держать в уме. Первая: письмо само указывает, что не является официальным разъяснением обязательных требований в смысле части 1 статьи 14 Федерального закона от 31.07.2020 № 247-ФЗ, поскольку ФЗ-89 и ФЗ-451 — не акты Минприроды. Вторая: судебной практики по контрактному производству уже по нормам ФЗ-451 к сентябрю 2026 года не сформировано — первый отчётный цикл по новым правилам закрылся 15 апреля 2025 года, и споры по нему до кассации ещё не дошли. Позиция выглядит устойчивой, но проверена пока не судом, а ведомством.
Отдельно стоит случай, когда бренд заказывает партию под своей маркой за рубежом и растаможивает на своё юридическое лицо. Здесь он импортёр и платит и за товар, если тот в перечне, и за упаковку по пункту 10 — независимо от включения товара в перечень. Пошаговый разбор этой ситуации — в статье РОП для импортёров 2026.
Сколько платить: ставки и коэффициент по упаковке в 2026 году
Сумма за 2026 год считается по формуле из пункта 2 части 6 статьи 7 ФЗ-451: ставка умножается на разницу между 75 % массы упаковки и массой фактически утилизированной упаковки. С 1 января 2027 года эту формулу заменит пункт 11 статьи 24.5 ФЗ-89, где базой станет вся масса упаковки. Сама ставка — не одно число из таблицы, а произведение: базовая ставка × коэффициент, учитывающий сложность извлечения отходов, наличие технологической возможности утилизации и востребованность вторичного сырья (пункт 7 статьи 24.5). Оба значения установлены постановлением Правительства РФ от 01.08.2024 № 1041.
Здесь находится самая дорогая расчётная ошибка 2026 года. В первоначальной редакции ПП № 1041 было две таблицы коэффициентов — «на 2025 год» и «с 2026 года», причём вторая заметно выше: 1,5 превращалось в 2, двойка в тройку, 2,5 в четвёрку, тройка в пятёрку. Постановлением Правительства РФ от 11.03.2026 № 258 повышение перенесено на год: первая таблица переименована в «на 2025 и 2026 годы», повышенная — в «с 2027 года», а изменения распространены на правоотношения с 1 января 2026 года. Кто возьмёт для отчёта за 2026 год таблицу «с 2026 года» из старой редакции, завысит себе платёж по полимерным группам в полтора с лишним раза. На группы с коэффициентом 1 — картон, дерево, стекло, металл — правка не влияет вовсе.
| Группа упаковки, произведённой в РФ | Базовая ставка 2026, ₽/т | Коэффициент | Ставка 2026, ₽/т |
|---|---|---|---|
| 17 — тара деревянная | 3 808 | 1 | 3 808 |
| 19 — тара и изделия упаковочные картонные | 2 953 | 1 | 2 953 |
| 29 — тара и изделия упаковочные из стекла | 3 184 | 1 | 3 184 |
| 31 — тара и изделия упаковочные из металла | 3 009 | 1 | 3 009 |
| 18 — тара и изделия упаковочные бумажные | 2 953 | 1,5 | 4 429,5 |
| 20 — изделия из ПЭТ бесцветные и голубые | 4 774 | 1,5 | 7 161 |
| 21, 22, 24 — ПЭТ прочий, ПЭ высокой и низкой плотности | 4 774 | 2 | 9 548 |
| 32 — комбинированные материалы на основе бумаги | 2 953 | 2 | 5 906 |
| 23, 25, 26 — ПВХ, полипропилен, полистирол | 4 774 | 2,5 | 11 935 |
| 27 — изделия пластмассовые упаковочные из прочих материалов | 4 774 | 3 | 14 322 |
| 28 — изделия упаковочные из текстиля | 20 250 | 1,5 | 30 375 |
Базовые ставки и коэффициенты — по ПП № 1041 в редакции ПП от 11.03.2026 № 258. Итоговая ставка в четвёртой колонке расчётная: в самом постановлении приведены только базовая ставка и коэффициент, произведение нужно считать самостоятельно. Полная таблица базовых ставок по всем 52 группам — в статье ставки экосбора 2026.
Норматив, к которому применяется формула, для упаковки в 2026 году составляет 75 % массы. Он установлен не постановлением о перечнях, а пунктом 3 части 5 статьи 7 ФЗ-451; за 2025 год действовало 55 %. С 1 января 2027 года вступает в силу пункт 4 статьи 24.2 ФЗ-89 — утилизации подлежит вся масса упаковки. Как норматив меняется по годам и группам, подробно разобрано в статье нормативы утилизации 2026–2027, а прикинуть сумму под свою группу и массу можно в калькуляторе экосбора.
Пример. Завод выпустил за 2026 год 40 тонн упаковки из полипропилена (группа 25) и ничего не утилизировал. Масса, подлежащая утилизации, — 40 × 0,75 = 30 тонн. Сумма сбора: 30 × 4 774 × 2,5 = 358 050 рублей. Если тот же объём закрыть договором с утилизатором из реестра, платёж по этой группе обнуляется, а расходом становится стоимость услуги переработки. Как считать порог, при котором утилизация выигрывает у сбора, разобрано в статье реестр утилизаторов и РОП.
Что делать производителю упаковки и что — фасовщику
Обязанности у двух сторон теперь разные, и подготовка к отчётной кампании тоже.
Производителю упаковки. Определить группы выпускаемой тары по перечню ПП № 2414 и закрепить сопоставление во внутреннем документе — от группы зависит и ставка, и коэффициент, а разброс между картонной упаковкой и упаковкой из прочих пластмасс — почти пятикратный. Наладить учёт массы по каждой группе отдельно, в килограммах: отчётность заполняется на основании первичных учётных и товарно-сопроводительных документов. Вычесть из базы вывезенное из России и переданное как сырьё или комплектующие — это законные исключения, а не риск. Затем выбрать способ исполнения: утилизация через организацию из реестра либо уплата сбора. Оба варианта закрываются в один срок — до 15 апреля года, следующего за отчётным; порядок подачи разобран в статье отчётность по РОП 2026.
Фасовщику. Проверить, не производится ли часть тары внутри предприятия: собственный участок формовки, выдува или пакетирования переводит компанию под пункт 7 статьи 24.2. Собрать доказательства того, что упаковка покупная, — договоры, спецификации, УПД. Отдельно проверить импортные закупки: ввезённая упаковка создаёт обязанность уже как у импортёра. И проверить прошлые периоды: если экосбор за покупную упаковку уплачивался ошибочно, Правила взимания, утверждённые ПП № 1990, позволяют подать заявление о совместной сверке, а затем о зачёте или возврате в течение трёх лет со дня последней уплаты.
Цена вопроса при бездействии определяется КоАП, и главная его особенность в том, что минимальные размеры штрафов не привязаны к сумме сбора: обязанность на несколько тысяч рублей превращается в штраф на полмиллиона. Полный разбор составов и сумм по статьям 8.41.1 и 8.5.1 — в статье штрафы за неуплату экосбора 2026, а даты отчётных кампаний — в календаре эколога.
Спорные зоны: где закон пока молчит
Три ситуации действующая редакция прямо не описывает, и добросовестному плательщику стоит знать об этом заранее.
Выдув бутылки из покупной преформы. Пункт 6 относит нагревание и вытягивание к упаковыванию, а не к производству упаковки, — значит, платит изготовитель преформ. Формулировка, однако, допускает и другое прочтение: производителем можно счесть того, кто вытягивает готовую тару на линии розлива, или обоих сразу — на эту неоднозначность указывали отраслевые юристы после реформы. Минприроды предлагало урегулировать вопрос осенью 2025 года, но в Федеральный закон от 28.12.2025 № 495-ФЗ соответствующее положение не вошло. Официального разъяснения по этому кейсу нет.
Фасовка в торговом зале. Розничная сеть, которая расфасовывает товар в пакеты и лотки в собственном зале, буквально под пункт 6 не подпадает — она не производитель товара. Её статус выводится «от противного» через пункт 1: если тара покупная, сеть не производитель упаковки и не субъект РОП. Прямой нормы и разъяснения здесь нет; если же сеть сама формует лотки на своём оборудовании или ввозит тару из-за рубежа, вопрос снимается — обязанность есть.
Многооборотная тара. Оборотные паллеты, ящики и кеги отдельного режима в ФЗ-89 и ПП № 2414 не имеют. Момент возникновения обязанности привязан к отгрузке, оплате или списанию, но правил учёта тары, которая ходит по кругу годами, закон не содержит.
Общая рекомендация по всем трём: фиксировать выбранное толкование внутренним документом с расчётом и ссылками на нормы. Это не гарантия от спора, но именно такой документ отвечает на вопрос проверяющего «почему вы посчитали так».
FAQ
Мы производим гофрокороба и продаём их заводам. Нам платить экосбор?
Да. По пункту 1 статьи 24.2 ФЗ-89 производитель упаковки — самостоятельный субъект РОП, и с 1 января 2024 года это не зависит от того, кому вы продаёте тару: другому предприятию или конечному потребителю. Ваша группа по перечню ПП № 2414 — 19, ставка на 2026 год 2 953 рубля за тонну при коэффициенте 1.
Мы покупаем упаковку в России и фасуем в неё свой товар. Мы платим?
За эту упаковку — нет, по пункту 6 статьи 24.2. Платит её изготовитель. Обязанность по самому товару сохраняется, если он входит в перечень товаров ПП № 2414. Проверьте только, не производите ли вы часть тары сами: тогда работает пункт 7.
Мы платили за покупную упаковку в прошлые периоды. Можно вернуть?
Правила взимания экосбора, утверждённые ПП № 1990, предусматривают заявление о проведении совместной сверки, а по её результатам — зачёт в счёт предстоящих платежей или возврат. Срок подачи — три года со дня последней уплаты. Проценты на возвращаемую сумму не начисляются и суммы не индексируются.
Кто платит за упаковку импортного товара?
Импортёр, по пункту 10 статьи 24.2, — и это правило работает даже тогда, когда сам ввезённый товар в перечень не входит. Группа берётся из третьего раздела перечня ПП № 2414, где для ввезённой упаковки предусмотрены отдельные позиции 33–52.
Мы заказываем упаковку под своим логотипом на чужом заводе. Плательщик — мы?
По позиции Минприроды из письма от 18.04.2025 № 25-47/16639 — нет: субъектом признаётся тот, кто фактически изготовил вещь, вне зависимости от отношений между сторонами. Нанесение логотипа и владение маркой производством не являются. Сумму можно переложить на себя ценой договора, но обязанность останется у завода.
Транспортная упаковка тоже считается?
Да. Паллеты, гофрокороба и стретч-плёнка присутствуют в перечне ПП № 2414 как самостоятельные группы, и деления на потребительскую, групповую и транспортную упаковку закон не проводит. Платит, как и в остальных случаях, изготовитель.
Что будет, если ничего не сдавать?
Дела по статьям 8.5.1 и 8.41.1 КоАП с августа 2024 года возбуждаются без предварительного контрольного мероприятия во взаимодействии с проверяемым — Росприроднадзору достаточно имеющихся у него данных. Минимальный штраф для юридического лица за неуплату сбора — 500 000 рублей независимо от суммы самого сбора.
Нужно закрыть норматив по упаковке утилизацией?
СТ77 — лицензированный оператор по обращению с отходами I–IV классов опасности, принимаем отходы упаковки на утилизацию по договору. Мы поможем определить группы вашей тары по перечню ПП № 2414, посчитать массу и обязанность на 2026 год и подобрать схему, при которой закрыть норматив утилизацией окажется дешевле уплаты сбора по ставке. Посмотреть услуги утилизации или сразу оставить заявку →